
8月1日起实施!个人贷款新规!
发布时间:2026-08-03 12:02:25 人气:3052
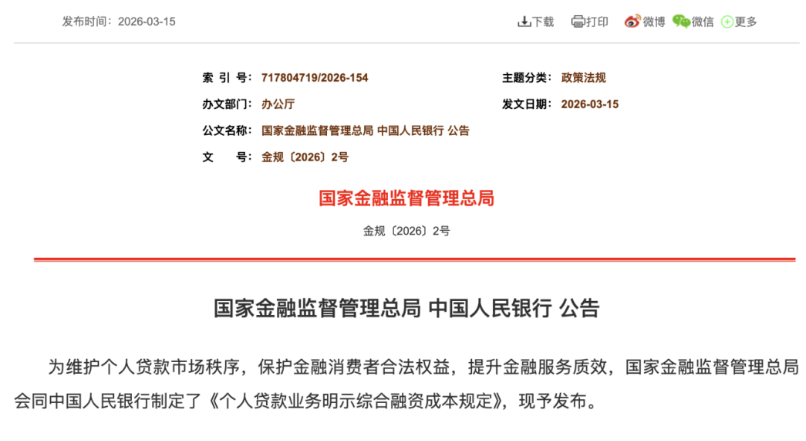
前段时间,中国人民银行对外发布了
《个人贷款业务明示综合融资成本规定》
要求贷款人向借款人展示综合融资成本明示表
清晰披露个人贷款息费成本等
新规还有哪些重点?
重庆公积金贷款办理指南
一起来看!
《个人贷款业务明示综合融资成本规定》
实施时间
自2026年8月1日起施行
向借款人展示综合融资成本明示表
综合融资成本明示表应注明贷款本金金额列明贷款人及其合作机构收取的各息费项目及其收取方式、标准和主体,并综合计算正常履约情形下借款人承担的年化综合融资成本逐项列明贷款逾期或被挪用等违约情形下的或有成本项目及其收取标准和收取主体应明确提示,除已明示的成本项目外,贷款人及其合作机构不再向借款人收取其他与贷款相关的任何息费。
披露借款人个人贷款综合融资成本上限
贷款人应当在营业场所、官网等渠道清晰披露借款人正常履约情形下的个人贷款综合融资成本上限。现场办理个人贷款业务:应当在签署贷款合同或办理分期前,由借款人在综合融资成本明示表上签字确认。线上办理个人贷款业务:应当通过弹窗方式向借款人展示综合融资成本明示表,设置强制阅读时间,由借款人在签署贷款合同或办理分期前确认。线上消费场景下办理分期付款业务:应当在消费订单支付页面以显著方式清晰展示贷款本金、分期安排及收取的服务费用、收取主体、正常履约情形下的年化综合融资成本,以及违约情形下的或有成本项目及收取标准。应明确提示,除已明示的成本项目外,不再收取其他任何息费。
及时告知借款人融资成本
因利率定价基准调整、开展优惠活动等原因导致相关融资成本发生变动的,贷款人应当及时告知借款人。
明确各方责任和义务
贷款人在与合作机构签署的合作协议中,应当明确各方落实综合融资成本明示要求的责任和义务。贷款人应当加强合作机构管理,对合作机构违规违约行为及时采取纠正措施,情形严重的,应采取终止合作、依法追偿损失、追究法律责任等措施。
借款人合理办理
在办理个人贷款业务时应当合理评估自身收入水平和负债能力,避免过度负债,选择正规渠道借款。
关注贷款综合融资成本,充分了解融资成本项目、收取方式、收取标准、年化水平、收取主体、违约责任等信息。
名词解释
贷款人:指商业银行、农村合作银行、农村信用合作社、汽车金融公司、消费金融公司、企业集团财务公司、信托公司、小额贷款公司等金融机构和地方金融组织。
合作机构:指在营销获客、担保增信等领域与贷款人合作开展个人贷款业务的第三方机构。
个人贷款:指贷款人依据《个人贷款管理办法》(国家金融监督管理总局令2024年第3号)规定,向符合条件的自然人发放的用于个人消费、生产经营等用途的本外币贷款。
重庆公积金贷款办理指南
重庆公积金贷款缴纳时长要求
借款人已连续、正常缴存住房公积金6个月(含)以上且处于正常状态
重庆公积金贷款其余要求
1️⃣一手房
缴存人申请公积金贷款,应同时具备以下条件:
(一)单位在职职工住房公积金账户开户满6个月且处于正常状态、申请公积金贷款前6个月及以上按时足额连续缴存住房公积金,灵活就业缴存人已履行《重庆市灵活就业人员住房公积金缴存使用协议》约定的义务,且获得贷款资格的;
(二)具有完全民事行为能力,有稳定的经济收入,具备按期偿还公积金贷款本息的能力和意愿;
(三) 征信情况良好,符合市住房公积金中心征信要求。若借款申请人及配偶任一方贷款或贷记卡近两年内存在连续逾期3期(含)以上或累计逾期6期(含)以上,到期一次性还本付息的贷款拖欠本金或利息90天(含)以上,贷款或贷记卡当前状态为逾期、止付、冻结、呆账的情况,在住房公积金提取、贷款、贷后还款过程中存在失信行为,以及其他途径证实存在严重失信行为的,不予通过贷款审批;
(四)有在本市城镇购买自住住房的真实交易行为,具备合法有效的购房合同;
(五)同意用所购住房作为贷款抵押担保;
(六)家庭购买首套和第二套住房,具有所购房屋价格20%及以上的自筹购房资金。
(七)借款申请人夫妻双方无未结清的公积金贷款余额。
2️⃣二手房
缴存人申请公积金贷款,应具备以下条件:
(一)单位在职职工住房公积金账户开户满6个月且处于正常状态、申请公积金贷款前6个月及以上按时足额连续缴存住房公积金;灵活就业缴存人已履行《重庆市灵活就业人员住房公积金缴存使用协议》约定的义务且获得贷款资格的;
(二)具有完全民事行为能力,有稳定的经济收入,具备按期偿还公积金贷款本息的能力和意愿;
(三)征信情况良好,符合市住房公积金中心征信要求。若借款申请人及配偶任一方贷款或贷记卡近两年内存在连续逾期3期(含)以上或累计逾期6期(含)以上,到期一次性还本付息的贷款拖欠本金或利息90天(含)以上,贷款或贷记卡当前状态为逾期、止付、冻结、呆账的情况,在住房公积金提取、贷款、贷后还款过程中存在失信行为,以及其他途径证实存在严重失信行为的,不予通过贷款审批;
(四)有在本市城镇购买自住二手自住住房的真实交易行为,有合法有效的房屋买卖合同或协议;
(五)所购房屋已取得《不动产权证书》(《房地产权证》或《房屋所有权证》、《国有土地使用证》),可在不动产登记机构进行自由交易;
(六)同意用所购住房作为贷款抵押担保;
(七)家庭购买首套和第二套住房,具有所购房屋价格20%及以上的自筹购房资金;
(八)借款申请人夫妻双方无未结清的公积金贷款余额。
(九)配合贷款承办银行为所购二手住房价值开展评估工作。
重庆公积金贷款利率
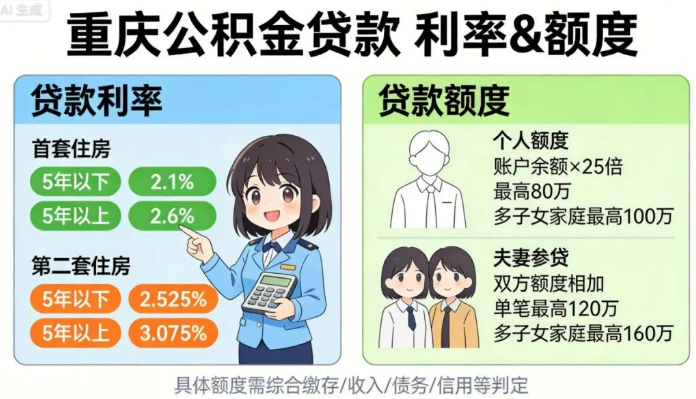
住房公积金个人住房贷款利率按中国人民银行规定执行,并随中国人民银行利率调整而调整。目前,缴存人家庭购买首套住房的,5年以下(含)贷款年利率为2.1%,五年以上贷款年利率为2.6%;缴存人家庭购买第二套住房的,5年以下(含)贷款年利率为2.525%,五年以上贷款年利率为3.075%。
重庆公积金贷款额度上限
住房公积金个人住房贷款个人可贷额度为住房公积金账户余额的25倍,个人最高额度80万元,多子女家庭个人最高额度100万元;夫妻参贷的可贷额度为缴存人及其配偶的个人可贷额度相加计算,且单笔住房公积金贷款总额不得超过120万元,多子女家庭贷款总额不得超过160万元。
(补充解释:公积金个人最多贷80万,能不能贷够80看你公积金帐号余额(25倍),也就是说,你要贷80万,需要你公积金帐号余额要有3.2万。另外具体贷款额度,还需根据申请人及家庭的住房公积金缴存情况、家庭收入、债务、还款能力、信用记录等方面综合判定。)